


Actualización:
septiembre, 2026
En el sistema tributario ecuatoriano, las retenciones en la fuente son una herramienta esencial para garantizar la recaudación efectiva de impuestos. Las personas jurídicas, en su rol de agentes de retención, están obligadas a retener un porcentaje de los pagos realizados en ciertas transacciones, como parte de sus responsabilidades fiscales.
Las normativas vigentes, detalladas en la Ley de Régimen Tributario Interno (LRTI) y su reglamento, establecen los casos en los que las empresas deben realizar estas retenciones, así como las tasas aplicables y los procedimientos para declarar y pagar dichas retenciones al Servicio de Rentas Internas (SRI). Este artículo tiene como objetivo proporcionar una guía clara y actualizada para las personas jurídicas sobre cómo cumplir correctamente con sus obligaciones relacionadas con la retención en la fuente.
Sujetos Obligados a Retener: Empresas y Personas Jurídicas
Las personas jurídicas en Ecuador están obligadas a actuar como agentes de retención en ciertas transacciones económicas. Según lo establecido en la Ley de Régimen Tributario Interno (LRTI), las empresas deben retener un porcentaje del impuesto a la renta y al valor agregado (IVA) en los pagos que realicen a terceros, dependiendo del tipo de operación y del sujeto receptor.
Están sujetos a realizar retenciones aquellos que, por la naturaleza de sus actividades, estén legalmente obligados a hacerlo, como empresas que efectúan pagos por servicios profesionales, arrendamientos, adquisición de bienes y otros conceptos especificados en la normativa tributaria. Es importante que las empresas identifiquen correctamente los pagos sujetos a retención, ya que el incumplimiento conlleva sanciones.
Ingresos y Sujetos Exentos de Retención en la Fuente
No todos los ingresos generados por personas jurídicas están sujetos a retención en la fuente. De acuerdo con la Ley de Régimen Tributario Interno (LRTI), existen ciertos ingresos que están exentos de esta obligación. Entre los más comunes se incluyen:
- Dividendos distribuidos a accionistas que sean personas naturales residentes en Ecuador.
- Intereses generados por instrumentos financieros emitidos por entidades públicas.
- Pagos por exportaciones de bienes, cuando el ingreso proviene del exterior.
Además, ciertas entidades o personas, como organismos internacionales o gobiernos extranjeros, también pueden estar exentas de retenciones, siempre y cuando cuenten con el reconocimiento legal para ello. Es crucial que las empresas revisen cuidadosamente los ingresos y sujetos que pueden beneficiarse de estas exenciones para evitar retenciones indebidas.
Casos Especiales: Retenciones en Espectáculos Públicos
En el caso de los espectáculos públicos, las personas jurídicas organizadoras están obligadas a realizar retenciones en la fuente sobre los ingresos obtenidos. Este tipo de eventos incluye conciertos, obras de teatro, eventos deportivos, entre otros. La retención aplica tanto sobre los pagos realizados a artistas, deportistas u otros profesionales extranjeros, como sobre los ingresos generados por la venta de boletos o entradas.
De acuerdo con la normativa vigente, las tasas de retención varían según si el beneficiario de los pagos es residente en Ecuador o del exterior, así como según la naturaleza del pago. Es fundamental que las empresas que organizan este tipo de actividades cumplan con la retención y declaración correspondiente para evitar sanciones y asegurar el correcto cumplimiento de sus obligaciones fiscales.
¿Cuándo realizar la Retención en la Fuente?
El momento en que debe realizarse la retención en la fuente es clave para cumplir con las obligaciones tributarias de manera correcta. Según la normativa vigente, la retención se efectúa en el instante en que se paga o acredita el valor al beneficiario, lo que ocurra primero. Esto significa que si el pago es diferido, la retención debe efectuarse al momento en que se registra la obligación de pago, no cuando se materializa el desembolso.
Este principio aplica tanto para pagos nacionales como para aquellos realizados a beneficiarios en el extranjero. Es importante que las empresas controlen los momentos en que se devengan sus obligaciones de pago para asegurar que las retenciones se realicen de manera oportuna, evitando errores que podrían generar sanciones por parte del Servicio de Rentas Internas (SRI).
El Crédito Tributario: Concepto y Aplicaciones
El crédito tributario es un mecanismo que permite a las empresas compensar las retenciones que se les han practicado en sus ingresos contra sus obligaciones fiscales. En otras palabras, las personas jurídicas pueden descontar las retenciones sufridas de los impuestos que deben pagar al Estado, como el impuesto a la renta.
Este crédito puede utilizarse en las declaraciones anuales de impuestos, siempre que esté debidamente documentado y cumpla con los requisitos establecidos por el Servicio de Rentas Internas (SRI). Las retenciones acreditadas como crédito tributario deben estar respaldadas por los correspondientes comprobantes de retención emitidos por el agente de retención. La correcta utilización de este crédito es clave para optimizar el flujo de caja de las empresas y evitar pagar más impuestos de los debidos.
¿Cómo utilizar el Crédito Tributario correctamente?
Para utilizar el crédito tributario de manera adecuada, las personas jurídicas deben asegurarse de que las retenciones sufridas estén debidamente registradas y respaldadas por los comprobantes correspondientes. Estos documentos sirven como evidencia de las retenciones practicadas y son esenciales al momento de realizar la declaración del impuesto a la renta.
El crédito tributario se aplica directamente en la declaración anual del impuesto a la renta, permitiendo compensar las obligaciones fiscales de la empresa. Si el monto de las retenciones sufridas es mayor que el impuesto a pagar, el excedente puede ser trasladado a ejercicios fiscales futuros o, en algunos casos, solicitarse su devolución ante el Servicio de Rentas Internas (SRI). La correcta gestión del crédito tributario puede mejorar significativamente la liquidez de la empresa, por lo que es importante llevar un control riguroso de las retenciones.
Obligaciones del Agente de Retención
Las personas jurídicas que actúan como agentes de retención tienen varias responsabilidades clave para cumplir con la normativa tributaria. Entre sus principales obligaciones se encuentran:
Practicar la retención: Al momento de realizar pagos sujetos a retención, el agente debe retener el porcentaje correspondiente de acuerdo con la normativa vigente.
Emitir el comprobante de retención: El agente está obligado a emitir un comprobante de retención para el sujeto al que se le haya efectuado la retención, sirviendo este como soporte documental tanto para la empresa como para el beneficiario.
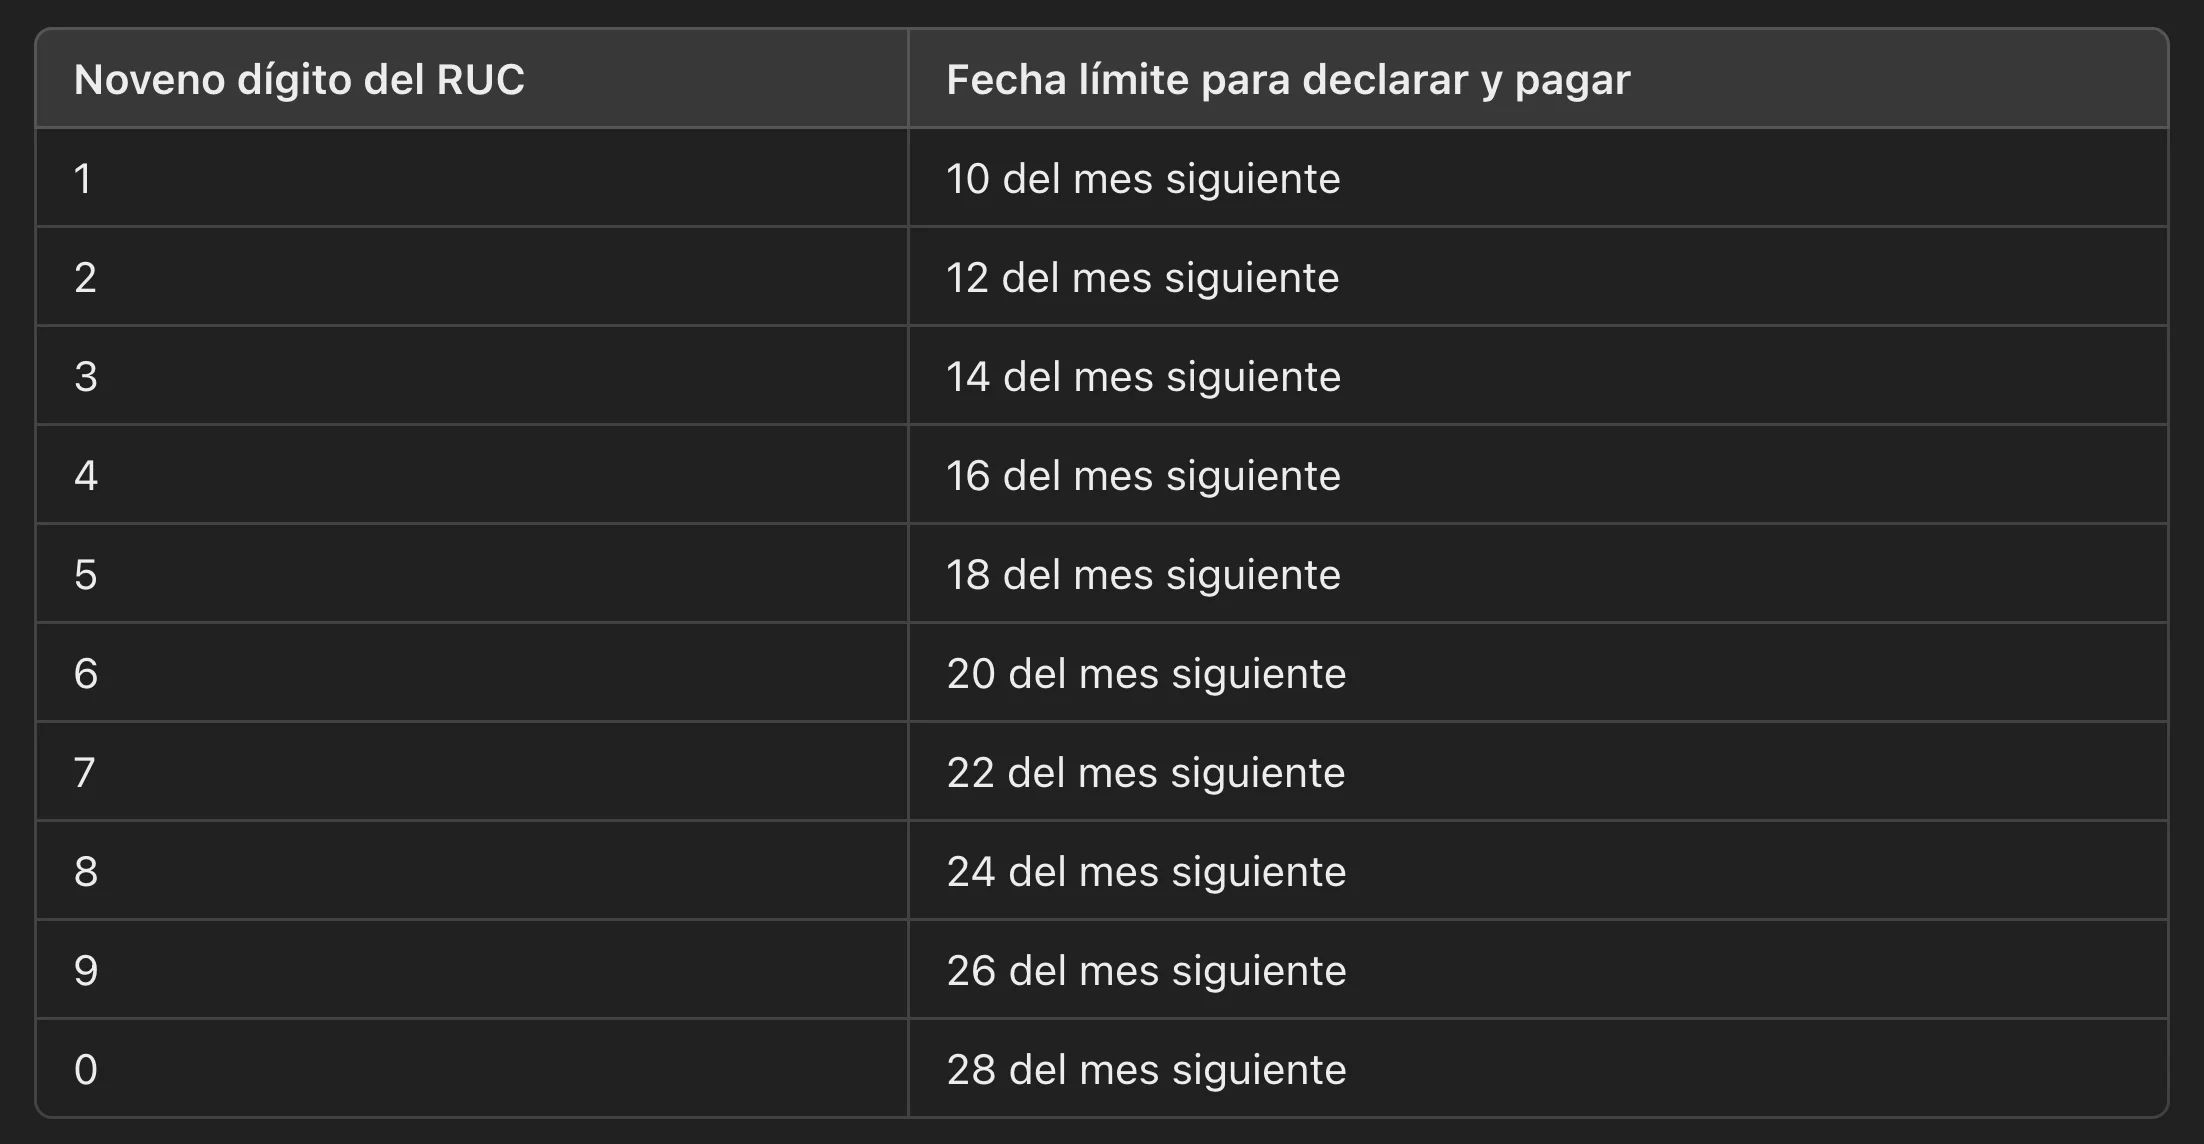
Declarar y pagar las retenciones: El agente debe presentar las declaraciones de retención en los plazos establecidos por el Servicio de Rentas Internas (SRI) y realizar el pago correspondiente de las retenciones practicadas.
Conservar registros: Los comprobantes y demás documentación relacionada con las retenciones deben ser conservados durante el tiempo que establece la ley, para fines de auditoría o fiscalización.
El incumplimiento de estas obligaciones puede generar sanciones, intereses de mora y multas, por lo que es fundamental que las personas jurídicas lleven un control riguroso y cumplan puntualmente con estos deberes.
El comprobante de Retención: soporte del Crédito Tributario
El comprobante de retención es un documento esencial para sustentar las retenciones efectuadas y es indispensable tanto para la empresa que retiene como para el beneficiario del pago. Este comprobante sirve como respaldo para que el sujeto pasivo (quien sufre la retención) pueda utilizar el monto retenido como crédito tributario en su declaración de impuestos.
Las personas jurídicas que actúan como agentes de retención deben emitir este comprobante de manera inmediata tras la retención, asegurando que contenga todos los datos exigidos por la normativa del Servicio de Rentas Internas (SRI), tales como la identificación de las partes, el valor retenido y la transacción sujeta a retención. Sin este documento, el crédito tributario no puede ser aplicado, lo que podría resultar en pérdidas económicas para el contribuyente.
Retenciones a empleados:
Guía para los Empleadores
Los empleadores, como agentes de retención, tienen la obligación de realizar retenciones en la fuente sobre los sueldos y salarios de sus trabajadores. Estas retenciones corresponden principalmente al impuesto a la renta y deben practicarse de acuerdo con los rangos y porcentajes establecidos por el Servicio de Rentas Internas (SRI).
El monto de la retención varía según los ingresos anuales del trabajador, aplicando las tarifas progresivas vigentes. Los empleadores deben calcular mensualmente la retención aplicable a cada empleado, considerando factores como deducciones personales autorizadas y beneficios exentos de impuestos.
Es fundamental que las empresas efectúen las retenciones de manera correcta y oportuna, entregando a sus empleados el respectivo comprobante de retención. Este comprobante permitirá al trabajador respaldar los valores retenidos y, en su caso, utilizarlos en su declaración de impuesto a la renta. Además, el empleador debe declarar y pagar dichas retenciones dentro de los plazos establecidos por el SRI, para evitar sanciones.
Retenciones internacionales:
Pagos al exterior
Las personas jurídicas que realicen pagos a proveedores o prestadores de servicios en el exterior deben aplicar las retenciones establecidas por la normativa ecuatoriana. Estas retenciones se aplican a conceptos como servicios técnicos, consultorías, intereses, regalías, dividendos, entre otros.
En particular, es importante que las empresas tengan en cuenta los convenios para evitar la doble tributación que Ecuador mantiene con varios países. Estos acuerdos pueden reducir o eximir la retención en ciertos casos, dependiendo del país de residencia del proveedor o prestador de servicios. Por ello, antes de realizar pagos al exterior, es esencial revisar si se aplican estos convenios y asegurarse de cumplir con los requisitos para beneficiarse de las tasas reducidas.
Además, las retenciones internacionales deben declararse al Servicio de Rentas Internas (SRI) dentro de los plazos establecidos, y las empresas deben conservar toda la documentación que justifique la transacción, incluidos los certificados de residencia fiscal emitidos por la autoridad competente del país de origen del beneficiario, cuando sea necesario.
Actualización y reformas recientes en materia de Retenciones
En los últimos años, se han implementado varias reformas que afectan el régimen de retenciones en la fuente para personas jurídicas. Estas modificaciones incluyen cambios en las tasas de retención para ciertos tipos de ingresos, ajustes en los plazos para declarar y pagar las retenciones, y nuevas obligaciones para los agentes de retención. Es esencial que las empresas se mantengan al tanto de estas reformas para evitar incumplimientos y sanciones.
Sanciones por el incumplimiento de las Retenciones
El incumplimiento de las obligaciones de retención en la fuente puede generar sanciones significativas para las personas jurídicas. Estas sanciones incluyen multas, intereses por mora e incluso la imposición de medidas adicionales por parte del Servicio de Rentas Internas (SRI), como la clausura temporal de establecimientos comerciales. Por lo tanto, es fundamental que las empresas lleven un control estricto de las retenciones practicadas, así como de su correcta declaración y pago en los plazos establecidos.
Controles y auditorías del SRI sobre Retenciones
El Servicio de Rentas Internas (SRI) realiza auditorías periódicas para verificar que las personas jurídicas cumplan con sus obligaciones de retención en la fuente. Estas auditorías incluyen la revisión de los comprobantes de retención emitidos, las declaraciones presentadas, y el cumplimiento de los pagos correspondientes. Ante una auditoría, es crucial que las empresas tengan su documentación en orden, ya que cualquier error o inconsistencia puede dar lugar a sanciones o ajustes tributarios significativos.

